Ergebnisvorschau
Vom Deckungsbeitrag je Hektar zum Betriebsergebnis: Flächen, Arbeitserledigung, Direktzahlungen und feste Kosten in einer Rechnung.
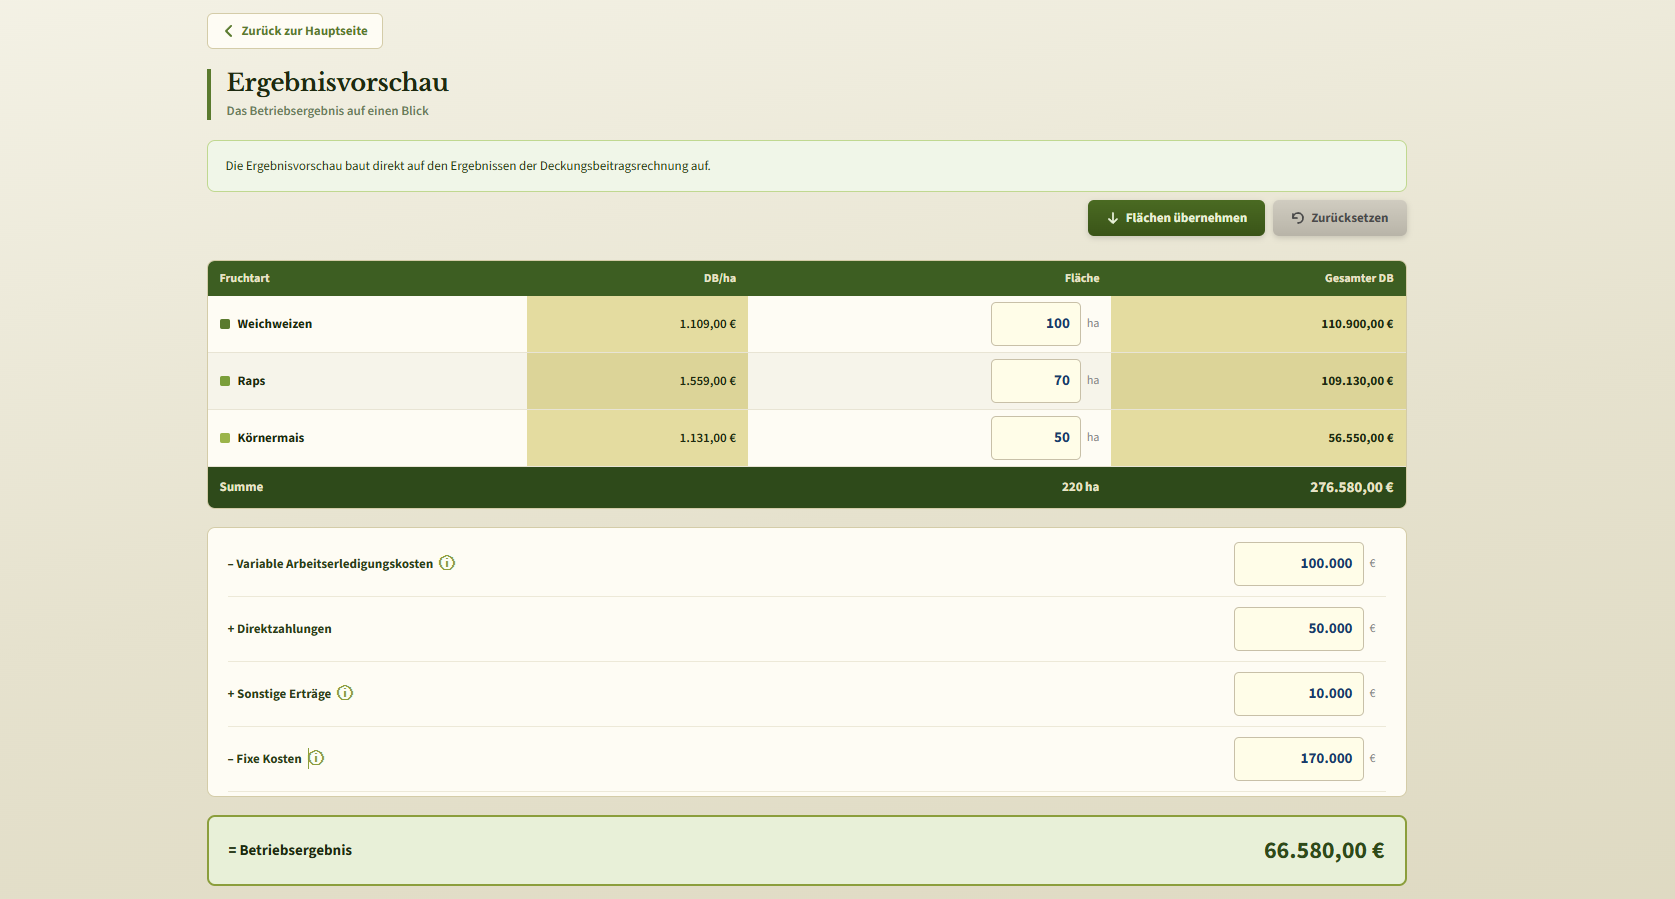
Das Modul baut direkt auf der Deckungsbeitragsrechnung auf. Sie erreichen es über Ergebnisvorschau in der Leiste oben.
Wie gerechnet wird
Summe Deckungsbeitrag = Σ (Deckungsbeitrag je Hektar × Fläche)

Betriebsergebnis = Summe Deckungsbeitrag
                 − variable Arbeitserledigungskosten
                 + Direktzahlungen
                 + sonstige Erträge
                 − fixe Kosten
Alle vier Jahreswerte tragen Sie als positive Zahlen ein. Ob ein Wert addiert oder abgezogen wird, ergibt sich aus dem Feld, nicht aus dem Vorzeichen.
Die Flächen
Die Schaltfläche Flächen übernehmen holt die Flächen aus der Gesamtleistung. Sie können sie auch von Hand eintragen – etwa um durchzurechnen, was eine veränderte Fruchtfolge bedeuten würde, ohne die Ausgangskalkulation anzufassen.
Die vier Jahreswerte
| Feld | Was hineingehört |
|---|---|
| Variable Arbeitserledigungskosten | Nach KTBL: Unterhaltung und Reparatur von Maschinen und Geräten, Treib- und Schmierstoffe sowie Kosten für Lohnunternehmen und Maschinenmiete |
| Direktzahlungen | Basisprämie und weitere flächenbezogene Zahlungen |
| Sonstige Erträge | zum Beispiel Pachteinnahmen oder Lohnarbeit für Dritte |
| Fixe Kosten | Pacht, Versicherungen, Steuerberatung und Buchführung, Kfz-Steuer und Haftpflicht für Maschinen, Strom und Wasser der Hofstelle, Abschreibungen auf Maschinen und Gebäude |
Die Info-Punkte neben den Feldern zeigen dieselben Abgrenzungen noch einmal in der Anwendung.
Die naheliegende Quelle für diese Zahlen ist der Vorjahresabschluss, angepasst um bekannte Veränderungen: eine neue Pachtfläche, ein ausgelaufenes Darlehen, gestiegene Versicherungsbeiträge.
Welche Frage das Betriebsergebnis beantwortet
Das Betriebsergebnis ist eine Erfolgsgröße: Es stellt die Leistungen eines Wirtschaftsjahres seinen Aufwendungen gegenüber. Wie viel Geld im Lauf des Jahres tatsächlich auf dem Konto liegt, ist eine andere Rechnung – dafür ist die Liquiditätsplanung da.
Wo die beiden Rechnungen auseinandergehen:
- Tilgung ist eine Zahlung, kein Aufwand. Sie gehört in die Liquiditätsplanung und nicht in die fixen Kosten. Zinsen dagegen sind Aufwand und stecken in den fixen Kosten.
- Abschreibungen sind der umgekehrte Fall: Aufwand ohne Zahlung. Sie gehören in die fixen Kosten, tauchen in der Liquiditätsplanung aber nicht auf.
- Privatentnahmen und persönliche Steuern verwenden das Ergebnis, sie mindern es nicht. In der Liquiditätsplanung gibt es dafür eigene Blöcke.
Notizen
Im Modus Erweitert erscheint unter jedem der vier Felder ein Notizfeld. Dort lässt sich festhalten, wie eine Zahl zustande kam – „Pachtvertrag läuft 2028 aus“, „Lohnunternehmer teurer geworden“. Die Notizen werden mitgespeichert und lassen sich auf Wunsch in CSV- und PDF-Export übernehmen.